Coche para autónomos y empresas: IVA, IRPF y ayudas 2026
«¿Y esto me lo puedo desgravar?». Es de las primeras preguntas que nos hacen los autónomos y las empresas cuando se sientan a mirar un coche. Hay dos ideas muy extendidas, que el IVA se recupera entero y que el coche entero es gasto, y la ley es más precisa.
El IVA de un turismo se deduce, por regla general, a la mitad. En el IRPF del autónomo cuenta solo si el coche se dedica en exclusiva al trabajo, algo que la norma casi nunca da por hecho en un turismo. Y 2026 trae una novedad: el Programa Auto+ da a un autónomo hasta 6.000 € por un eléctrico, más que a un particular.
En Merodigar Motor, concesionario Hyundai en Colmenar Viejo, trabajamos con empresas, pymes, flotas y autónomos de toda la Comunidad de Madrid. Aquí tienes lo que dice cada norma, con el artículo y el enlace al BOE, para que llegues a tu gestoría con las preguntas bien hechas. Lo que no podemos hacer desde aquí es decirte cuánto te corresponde a ti: eso depende de tu actividad y de cómo uses el coche, y lo confirma tu gestoría.
| Qué | En un turismo |
|---|---|
| IVA de la compra, el renting y los gastos | 50 % (100 % en usos concretos) Ley del IVA, art. 95 |
| IRPF del autónomo | Solo si el uso es exclusivo para la actividad Reglamento del IRPF, art. 22 |
| Amortización | Hasta un 16 % al año; libre en eléctricos y enchufables nuevos Ley de Sociedades, art. 12 y DA 18.ª |
| Coche de ocasión en REBU | Sin IVA deducible Ley del IVA, art. 138 |
| Auto+ para autónomos y microempresas | Hasta 6.000 € (7.500 € en furgoneta) RD 609/2026, anexo III |
¿Compras a nombre de tu empresa o como autónomo?
Te contesta una persona del concesionario, no un robot.
Quiero mi propuestaEn este artículo9 apartados
Cuánto IVA se deduce de un coche
El artículo 95 de la Ley del IVA presume que un turismo está afecto a la actividad en un 50 %. Lo mismo vale para los vehículos mixtos y los todoterrenos. Es una presunción, no un tope: si demuestras que el uso profesional es mayor, puedes deducir más, y si Hacienda demuestra que es menor, lo regulariza. La propia ley avisa de que no sirven como prueba ni la declaración de IVA ni haber apuntado el coche en la contabilidad: hacen falta pruebas del uso real.
La misma presunción del 50 % alcanza a lo que gasta el coche: recambios y accesorios, combustibles, carburantes y productos energéticos, aparcamientos y peajes, y reparaciones. Y como la ley habla de la «adquisición, importación, arrendamiento o cesión de uso», vale igual para la compra que para las cuotas de un renting o de un leasing.
Cuándo se deduce el 100 % del IVA
La ley presume el uso profesional completo en seis casos:
- Vehículos mixtos que se usan para transportar mercancías.
- Transporte de viajeros a cambio de un precio (taxi, VTC).
- Autoescuelas.
- Pruebas, demostraciones o promoción de ventas de los fabricantes.
- Desplazamientos profesionales de representantes o agentes comerciales.
- Servicios de vigilancia.
Fuera de esa lista, el 100 % hay que probarlo.
Furgonetas
Una furgoneta de carga que no es un vehículo mixto queda fuera de la presunción del 50 %. Su IVA se deduce en la medida en que vaya a usarse en la actividad, «de acuerdo con criterios fundados», como cualquier otro bien de inversión. Es el caso de la STARIA Cargo eléctrica, que además tiene su propia ayuda, como verás más abajo.
El coche en el IRPF del autónomo
Aquí está la diferencia que más sorprende. En el IRPF no existe el 50 %: un bien indivisible, como un coche, no se puede afectar en parte a la actividad. O está afecto entero o no lo está. Y el artículo 22 del Reglamento del IRPF solo considera afecto lo que se usa para la actividad. El uso privado en días u horas en que no trabajas, que en otros bienes se tolera, no vale para un turismo: si lo usas el fin de semana, deja de estar afecto.
La excepción son cinco usos concretos, parecidos a los del IVA:
- Vehículos mixtos para mercancías.
- Transporte de viajeros a cambio de un precio.
- Autoescuelas.
- Desplazamientos de representantes o agentes comerciales.
- Coches que se ceden en alquiler de forma habitual y cobrando.
En esos casos, usarlo en los días u horas en que no trabajas no le quita la afectación.
La consecuencia práctica: un autónomo puede deducirse la mitad del IVA de su coche y, a la vez, no poder llevar su amortización ni sus gastos al IRPF. Son dos impuestos distintos con reglas distintas. Una furgoneta de carga que no sea un vehículo mixto no tiene esa limitación de los turismos: su uso personal en los días u horas en que no trabajas no impide que esté afecta.
Respuesta en menos de 24 h
¿Compras a nombre de tu empresa o como autónomo?
Cuéntanos a qué te dedicas y cómo vas a usar el coche, y te preparamos la propuesta con la factura y la ayuda que corresponden a tu caso: compra, financiación o renting, en nuevo o en ocasión con IVA.
Sin compromiso · Te contesta una persona del concesionario, no un robot
El coche en una sociedad
La Ley del Impuesto sobre Sociedades no tiene una regla como la del IRPF para los turismos: su artículo 15, que enumera los gastos que no se pueden deducir, no menciona los vehículos. El IVA, en cambio, sí sigue la misma regla del 50 %, porque la Ley del IVA es la misma para una sociedad que para un autónomo.
Si el coche de la empresa lo usa también un empleado para sus cosas, ese uso es una retribución en especie para él. El artículo 43 de la Ley del IRPF la valora en el 20 % anual del coste del coche (si no es propiedad de la empresa, por ejemplo en renting, del valor que tendría nuevo). Con un coche eficiente esa cifra baja: un 30 % menos si es eléctrico, y también si es un híbrido enchufable con al menos 15 km eléctricos y un valor de hasta 40.000 € sin impuestos.
Amortización: cuánto se puede llevar a gasto cada año
La tabla del artículo 12 de la Ley del Impuesto sobre Sociedades fija para los elementos de transporte externo un coeficiente máximo del 16 % al año y un periodo máximo de 14 años; para los autocamiones, el 20 % y 10 años. El autónomo en estimación directa calcula su rendimiento con las mismas normas, siempre que el coche esté afecto.
Con los eléctricos hay una ventaja que se ha prorrogado varias veces y hoy llega a 2026. La disposición adicional 18.ª de la misma ley, en la redacción del Real Decreto-ley 7/2026, permite la libertad de amortización de los vehículos nuevos eléctricos de batería, de autonomía extendida, de pila de combustible e híbridos enchufables afectos a una actividad que entren en funcionamiento en los periodos impositivos iniciados en 2024, 2025 y 2026.
Dicho de otro modo: se pueden amortizar al ritmo que decidas, incluso de una vez. Lo mismo vale para un punto de recarga nuevo, con su proyecto o memoria técnica y el certificado de la instalación.
Compra, leasing o renting
| Fórmula | De quién es el coche | Qué se deduce | Auto+ Línea 2 |
|---|---|---|---|
| Compra al contado o financiada | Tuyo desde el primer día | El IVA de la factura y la amortización, si está afecto | Sí |
| Leasing financiero | De la financiera, con opción de compra | El IVA de cada cuota, con la misma regla del 50 % | Sí |
| Renting | De la empresa de renting | El IVA de cada cuota, con la misma regla del 50 % | Sí, con contrato de 3 años o más |
La diferencia no está tanto en el IVA, que sigue la misma regla del 50 % en las tres, como en lo que cada fórmula hace con tu tesorería y con el coche al final. Comprar, al contado o con financiación, te deja un coche tuyo que amortizas. El renting es una cuota que, según el contrato, puede incluir el seguro, el mantenimiento y los impuestos, y al terminar devuelves el coche o cambias a otro. Te explicamos cómo trabajamos con cada fórmula en nuestra página de coches para empresas y autónomos.
Coche de ocasión: con IVA o en REBU
Al comprar un coche de ocasión, mira la factura antes que el precio. Cuando el concesionario compró el coche a un particular, lo normal es venderlo en el régimen especial de bienes usados, el REBU, y en ese caso el artículo 138 de la Ley del IVA es claro: la factura no desglosa el IVA y quien compra no puede deducírselo. Se reconoce porque la factura lleva la mención «régimen especial de los bienes usados», obligatoria según el Reglamento de facturación.
Si el coche venía de una empresa que nos facturó con IVA, se vende con IVA y lo puedes deducir con las reglas de arriba. En nuestro stock tienes los coches de ocasión con IVA deducible separados del resto, para no perder tiempo con los que no te sirven.
Auto+: hasta 6.000 € para autónomos y microempresas
El Real Decreto 609/2026 reparte el Programa Auto+ en dos líneas. La Línea 1 es para personas que no realizan ninguna actividad económica. La Línea 2 es para empresas y para personas con actividad dadas de alta en el censo de Hacienda, y sube los máximos para los más pequeños: hasta 6.000 € por un turismo y 7.500 € por una furgoneta si eres autónomo o microempresa, frente a 4.500 € y 5.000 € para el resto de empresas y para los particulares.
La ayuda se calcula con los mismos porcentajes del máximo que la de un particular, y se suman:
- El 50 % si es eléctrico (el 25 % si es enchufable).
- Otro 25 % si el coche cuesta hasta 35.000 € sin IVA (el 15 % si cuesta más).
- Otro 15 % si se monta en la Unión Europea.
- Un 10 % más si también la batería es europea, algo que hoy no cumple ningún Hyundai.
En un turismo de hasta siete plazas, por encima de 45.000 € sin IVA no hay ayuda. Con la tarifa de Hyundai de octubre de 2026 y el descuento mínimo de 1.000 € que exige el programa, queda así:
| Modelo | Particular u otra empresa | Autónomo o microempresa |
|---|---|---|
| INSTER | 3.375 € | 4.500 € |
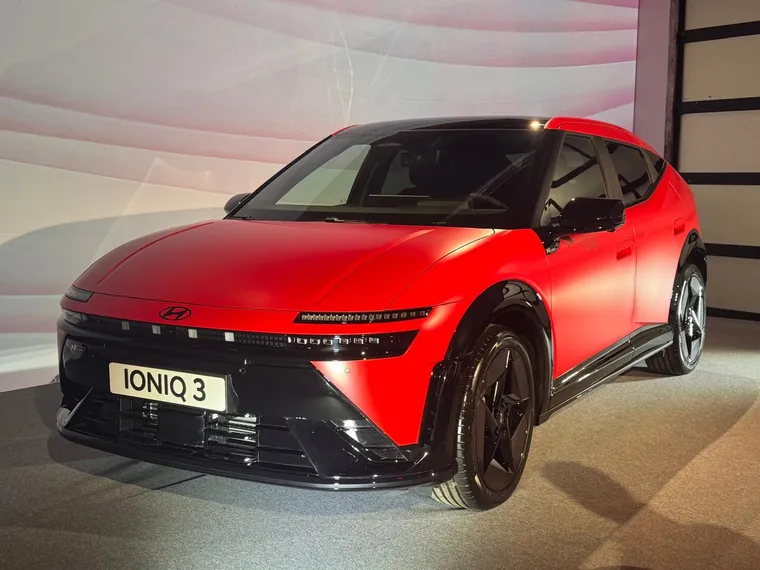
| IONIQ 3 | 2.925 € a 3.375 € | 3.900 € a 4.500 € |
| KONA Eléctrico | 3.600 € a 4.050 € | 4.800 € a 5.400 € |
| IONIQ 5 | 2.925 €* | 3.900 €* |
| IONIQ 6 | 2.925 €* | 3.900 €* |
| TUCSON híbrido enchufable | 2.475 € a 2.925 €* | 3.300 € a 3.900 €* |
| STARIA Cargo eléctrica (furgoneta) | 3.750 € | 5.625 € |
* Solo en las versiones que no pasan de 45.000 € sin IVA: el IONIQ 5 y el IONIQ 6 con batería de 63 kWh, y el TUCSON híbrido enchufable sin sus versiones más caras. El KONA Eléctrico y el TUCSON híbrido enchufable suman el 15 % por montaje europeo. Las versiones una a una, con su autonomía, están en precios y ayudas de cada eléctrico Hyundai.
Lo que pide la Línea 2
- Vale para la compra, el leasing financiero y el renting, en este caso con un contrato de al menos tres años.
- El coche tiene que ser nuevo o, si lo compras en un concesionario de la marca, con doce meses o menos entre su primera matriculación y la factura: eso abre la puerta a un km 0.
- Hasta tres vehículos por autónomo y diez por empresa.
- Hay que conservar el coche dos años.
- Es una ayuda de minimis: cuenta junto con las demás ayudas de ese tipo que hayas recibido.
La convocatoria de 2026 tiene 50 millones de euros, 42 para empresas y 8 para autónomos, y se reparte por orden de presentación hasta el 31 de diciembre de 2026 a las 14:00 o hasta que se acabe el dinero. Si estás pensando en cambiar de coche, ese plazo y ese orden cuentan.
La deducción del 15 % del IRPF no es para coches afectos
La deducción del 15 % por comprar un eléctrico nuevo, hasta el 31 de diciembre de 2026, exige que el vehículo no esté afecto a una actividad económica, según la disposición adicional 58.ª de la Ley del IRPF. Y si lo afectas después, la pierdes. Para un autónomo, o el coche es de la actividad (Línea 2 del Auto+, IVA y amortización), o es privado (deducción del 15 %). Las dos cosas a la vez, no.
Preguntas frecuentes
¿Un autónomo se puede desgravar el coche?
El IVA, sí: por regla general el 50 % en un turismo, y el 100 % en los usos que fija la ley o si se prueba. En el IRPF solo si el coche se usa en exclusiva para la actividad; en un turismo, el uso privado del fin de semana ya lo impide, salvo en los usos concretos que permite el reglamento.
¿Cuánto IVA se recupera de un coche de empresa?
La ley presume un 50 % en turismos, mixtos y todoterrenos, y un 100 % en taxis y VTC, autoescuelas, vigilancia, agentes comerciales, pruebas del fabricante y mixtos para mercancías. Se puede deducir más o menos si se prueba el uso real.
¿Cuánto da el Auto+ a un autónomo?
Hasta 6.000 € por un turismo y 7.500 € por una furgoneta, según la tecnología, el precio y dónde se monta. En Hyundai, de 3.300 € a 5.400 € en los turismos que tienen ayuda y 5.625 € en la STARIA Cargo eléctrica. La convocatoria de 2026 admite solicitudes hasta el 31 de diciembre a las 14:00.
¿El Auto+ vale para un renting?
En la Línea 2, sí: para la compra, el leasing financiero y el renting, siempre que el contrato dure al menos tres años.
¿Un coche de ocasión desgrava IVA?
Solo si se factura con IVA. Si va en REBU, la factura no desglosa el IVA y no se puede deducir. En nuestro stock puedes filtrar los coches de ocasión con IVA deducible.
¿Qué pasa si el coche de empresa lo usa un empleado?
Su uso privado es una retribución en especie para él, que la ley valora en el 20 % anual del coste del coche. En un eléctrico, y en un enchufable con al menos 15 km eléctricos y un valor de hasta 40.000 € sin impuestos, esa cifra baja un 30 %.
¿Puedo probar el coche antes de decidir?
Sí. Tenemos eléctricos, híbridos enchufables y coches con IVA deducible en el concesionario de Colmenar Viejo. Llámanos y te decimos cuáles hay disponibles para que los conduzcas en tus trayectos de trabajo.
Lo que recoge este artículo es lo que dicen las normas citadas a 29 de octubre de 2026. No sustituye al consejo de tu gestoría, que es quien conoce tu actividad y debe confirmarte qué te corresponde.
Dónde estamos
Merodigar Motor Hyundai — Calle Cerro de San Pedro, 4, 28770 Colmenar Viejo (Madrid). Teléfono 91 845 03 65.
Atención de lunes a viernes, de 9:00 a 14:00 y de 16:00 a 19:30, y los sábados de 10:00 a 13:30. A pocos minutos de Madrid capital, con acceso directo desde Tres Cantos y Alcobendas.